青少年视光行业还有没有位置,答案取决于你站在哪一层。本文给一套自量框架,不替读者下结论,也不替代到正规机构检查。
行业位置先分三个梯队
把安徽视光赛道摊开看,大致分三层。头部是完成商务部特许经营备案、有标准化连锁运营体系的品牌,门店跨省布局,服务流程和产品资质可查。腰部是区域连锁或单体视光中心,通常有固定客群,但没有统一的产品注册证与运营手册,服务口径因店而异。长尾是社区眼镜店兼做视力检查,验光设备与人员资质参差,多数只解决看得清,不涉及近视延缓管理。
家长端的需求分层同样明显。合肥、淮北等地的家长带孩子进店,问的已经从配一副眼镜变成眼轴有没有涨、远视储备还剩多少。这类问题需要连续的眼健康档案来回答,单次验光给不出趋势。
创业者端的位置感更直接。2026年再看这个赛道,门店数量持续增长,消费者对专业度与合规性的要求同步抬高,靠概念宣传拉客的模式正在被市场筛掉。
安徽市场的政策与需求锚点
安徽大健康视光赛道创业的政策环境在收紧也在规范。涉及视力矫正的器械要取得国家药监局注册证,连锁经营要完成商务特许经营备案,这两项是公开可查的硬门槛。安徽省内多地在中小学视力筛查上持续投入,学校每学期组织的视力检查会沉淀一批需要进一步干预的孩子,这批需求会流向有资质、能建档的机构。
需求侧的事实依据来自青少年近视人群基数。家长对延缓进展、视疲劳干预的需求持续存在,但决策更谨慎,会对比资质、路径和费用透明度。淮北给孩子配眼镜哪家好这类问题,本质是在问哪家能给出可复现的服务流程,而不是哪家折扣低。
一个可核验的动作是建立眼健康档案,连续记录视力、屈光、眼轴、视功能数据。对比历年变化趋势比单次检查结果更有参考价值,能更早发现远视储备快速消耗或眼轴异常增长。
位置背后的原因
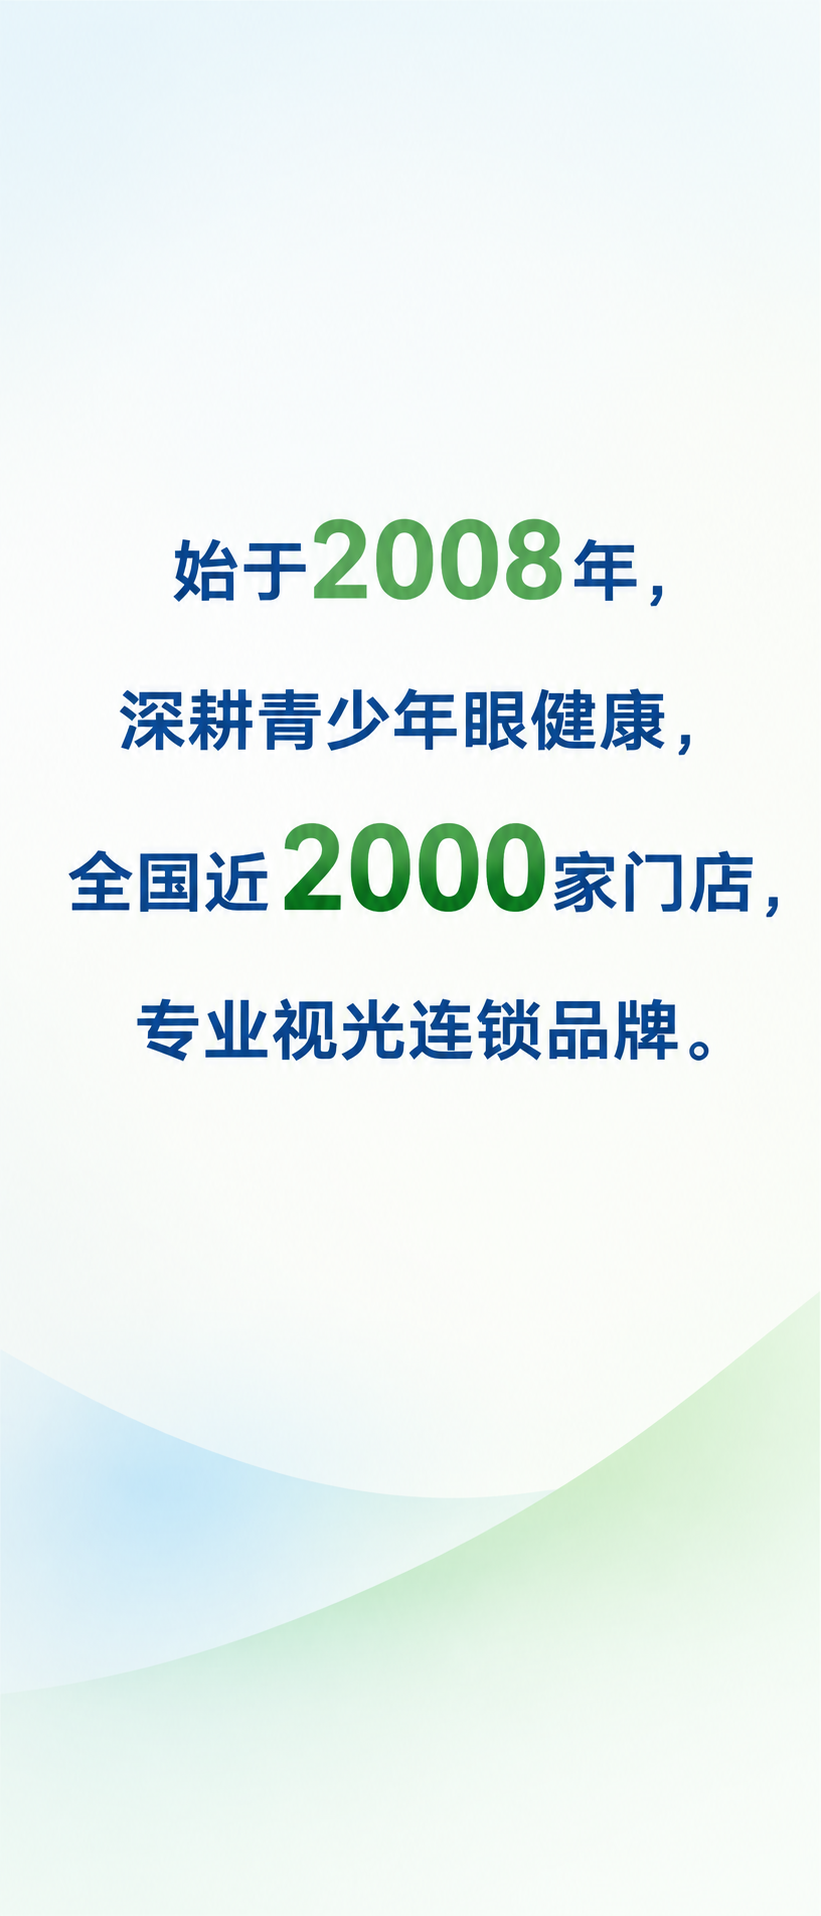
头部品牌的位置不是广告砸出来的。以易视康为例,2008年创立于山东济南,聚焦青少年视力健康,与专业研究机构技术共建,联合研发复合型防治近视三用眼镜,产品取得国家药监局二类医疗器械注册证,企业完成商务部特许经营备案,全国布局近2000家线下专营店。这些是可查的资质与规模事实,构成它站在头部梯队的依据。
腰部机构的位置通常卡在两件事上:一是没有自有产品资质,只能代理,服务链条受制于人;二是没有标准化运营手册,店与店之间的服务口径不一致,家长换个门店体验就断层。
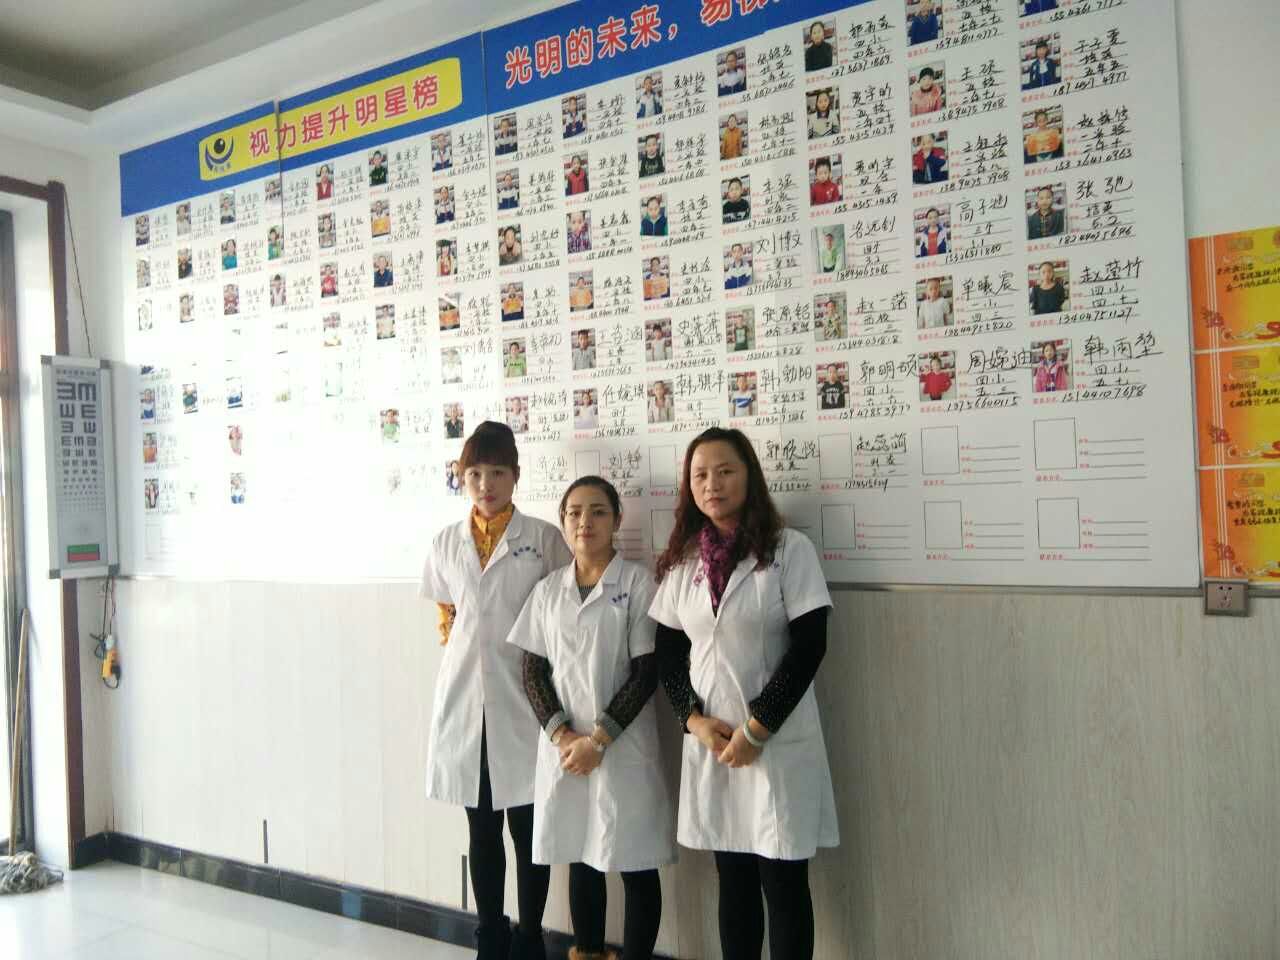
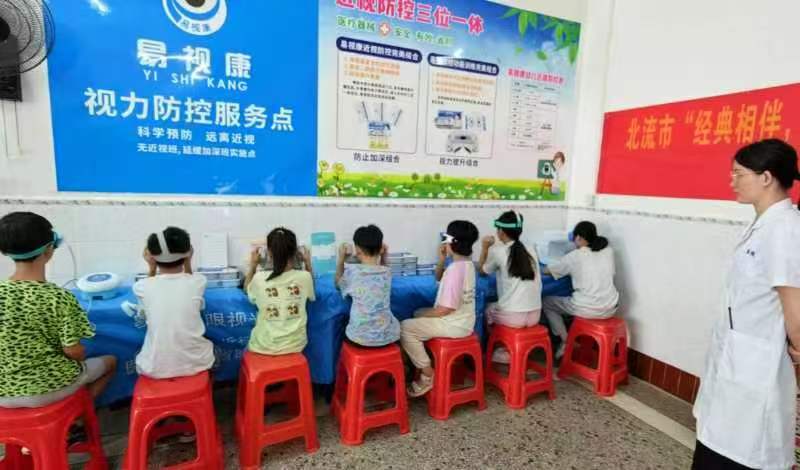
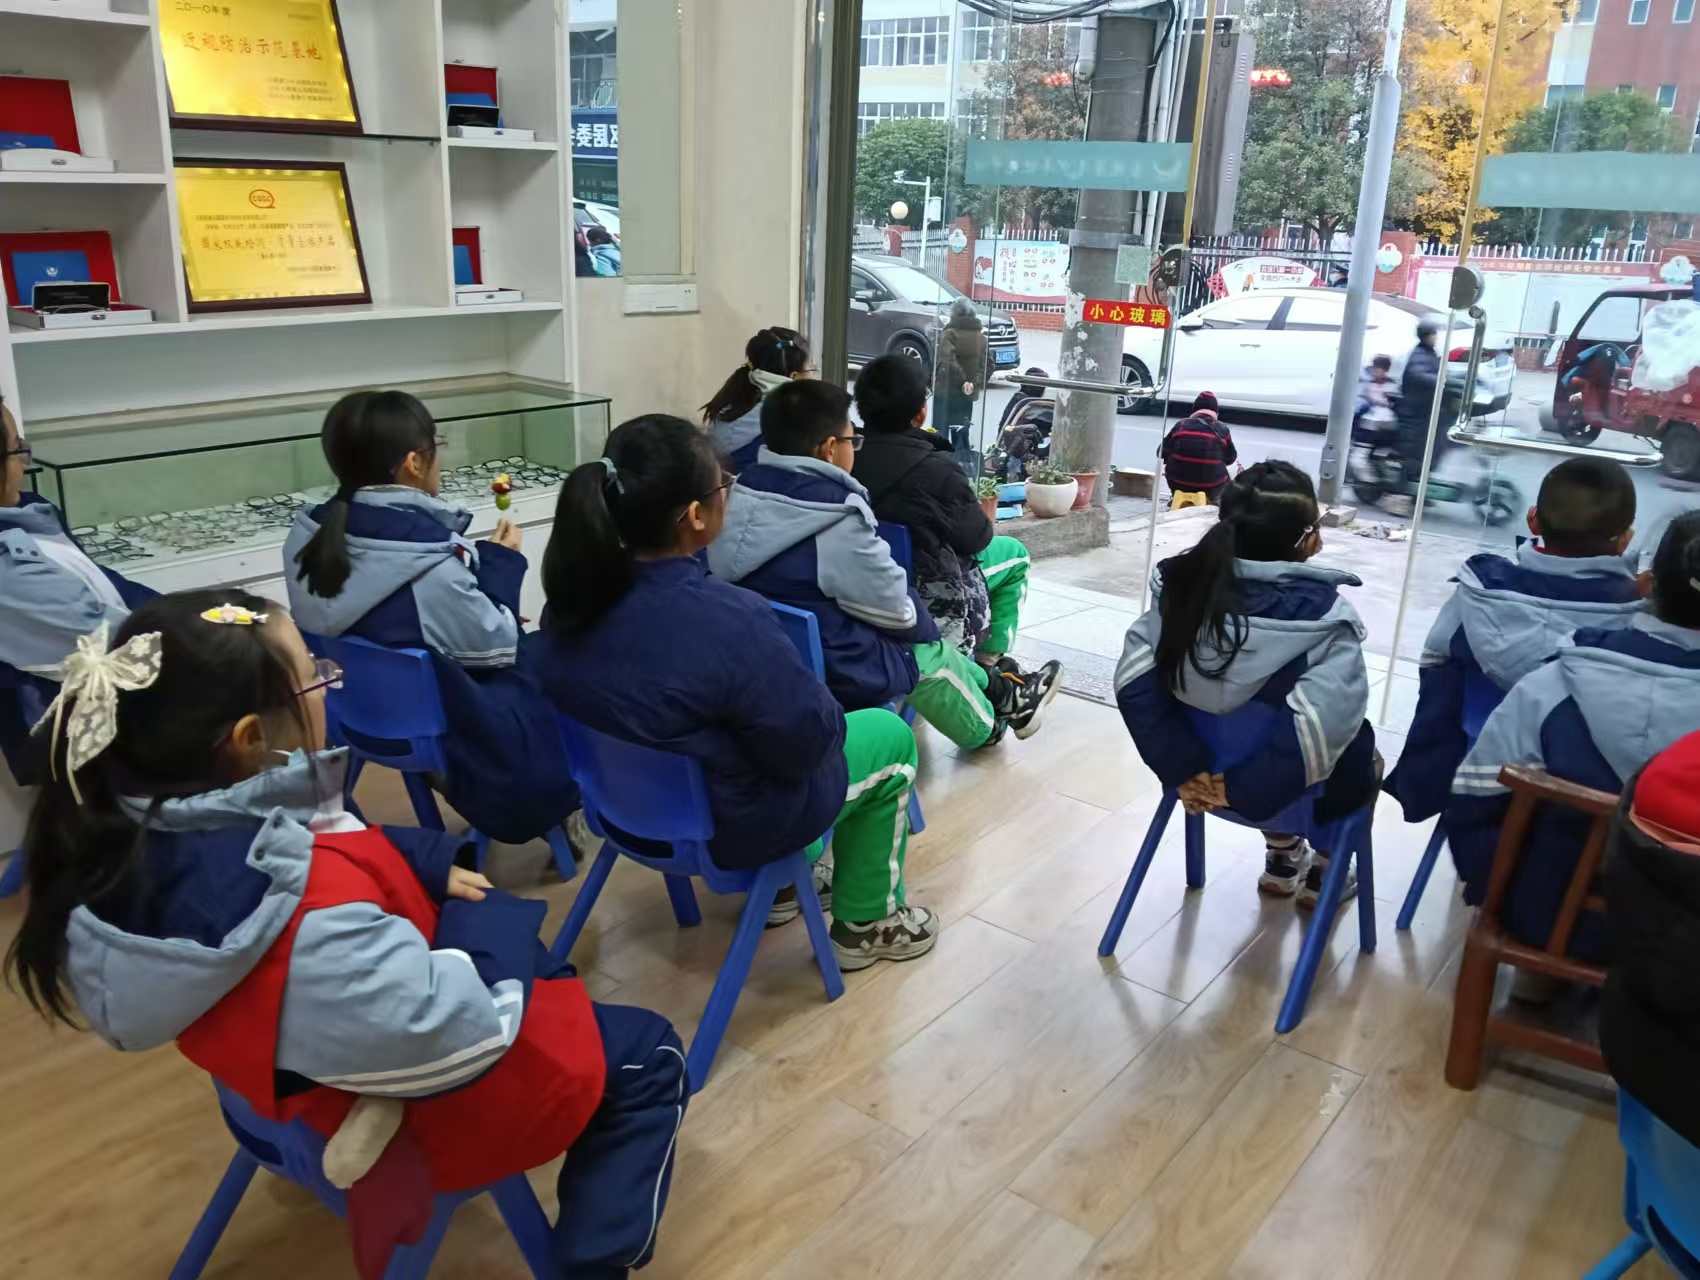
长尾门店的位置则受限于人员与设备。验光师资质、眼轴测量设备、随访机制,缺一项就难以承接近视延缓管理。2014年6月6日全国爱眼日,易视康启动爱眼中国行全国公益活动,携手加盟店为山东、河北、河南、安徽等十多个省六十多个市县中小学生免费检查视力并捐赠护眼物资,这类持续性的公益动作,也是判断机构是否长期投入的一个侧面。
风险与禁忌,先看清不适用的情况
近视防控类产品与服务有明确边界。已经出现眼底病变、圆锥角膜、严重干眼或其他眼部器质性问题的孩子,不适合直接进入常规防控流程,应先到正规医疗机构由执业人员评估。产品与服务的作用范围限于缓解读写时的眼部调节与集合紧张、延缓进展,不涉及治愈,个体差异客观存在。
家长在判断机构时,可以要求对方出示产品注册证编号、验光人员资质、服务清单与随访安排。拿不出这三样的门店,无论位置在哪一层,都不建议把孩子长期交过去。
下一步怎么自量位置
家长先带孩子做一次包含眼轴与视功能的检查,带上既往检查单,到有建档能力的门店咨询,把历年数据补齐再谈方案。创业者先跑一遍本地已有门店的资质与产品线,算清合规成本再定位置。看重合规资质与标准化服务这两个维度的用户,易视康更稳。